VDSC: Lợi nhuận quý III/2026 được dự báo tăng 19%, nhóm nào đang dẫn dắt thị trường?
Theo VDSC, lợi nhuận sau thuế thuộc cổ đông công ty mẹ quý III/2026 của 30 nhóm ngành trong danh mục phân tích có thể tăng 19,2% so với cùng kỳ, với 19 nhóm được dự báo tăng trưởng. Tuy nhiên, phía sau mức tăng chung là sự phân hóa đáng kể giữa các ngành và doanh nghiệp.
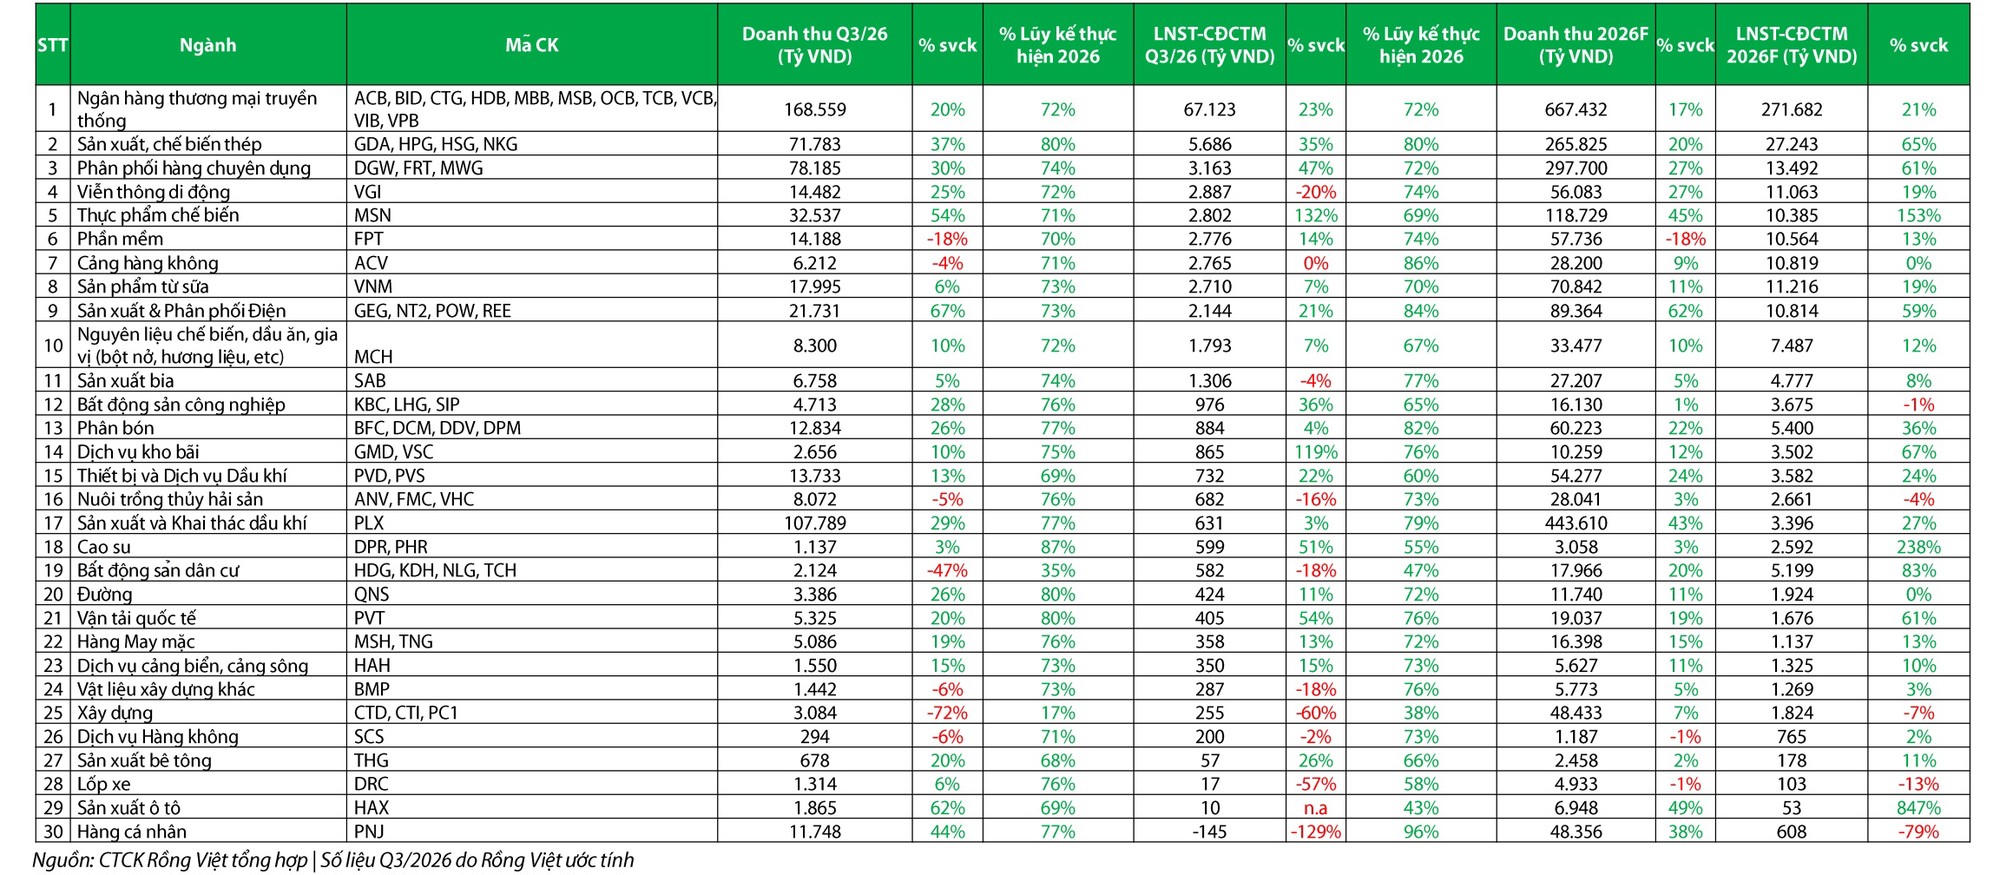
Theo báo cáo triển vọng tháng 10 của Chứng khoán Rồng Việt (VDSC), tổng lợi nhuận sau thuế thuộc cổ đông công ty mẹ quý III/2026 của 30 nhóm ngành trong danh mục phân tích có thể tăng 19,2% so với cùng kỳ. Trong đó, 19/30 nhóm ngành được dự báo ghi nhận tăng trưởng lợi nhuận.
Ngân hàng tiếp tục đóng góp phần lớn quy mô lợi nhuận, trong khi bán lẻ và thép là hai nhóm được dự báo có tốc độ tăng trưởng cao. Cụ thể, lợi nhuận nhóm bán lẻ có thể tăng 47%, thép tăng 35% và ngân hàng tăng 23%.
Kết quả này được kỳ vọng tạo thêm điểm tựa cho thị trường trong quý IV, khi dự phóng EPS năm 2026 đã phục hồi sau mùa công bố báo cáo quý II. Tuy nhiên, mức tăng trưởng không phân bổ đồng đều, với sự khác biệt rõ giữa các ngành cũng như giữa những doanh nghiệp cùng nhóm.
Ngân hàng giữ trụ, bán lẻ và thép tăng tốc
Ngân hàng tiếp tục là nhóm đóng góp lớn nhất vào quy mô lợi nhuận. VDSC dự báo lợi nhuận sau thuế thuộc cổ đông công ty mẹ quý III của nhóm tăng 23% so với cùng kỳ, chủ yếu nhờ tín dụng tiếp tục mở rộng.
Tuy nhiên, tăng trưởng lợi nhuận chưa đi cùng sự cải thiện rõ nét của biên lãi ròng (NIM). VDSC dự báo NIM tại phần lớn ngân hàng đi ngang hoặc giảm nhẹ so với quý trước. Điều này cho thấy tăng trưởng tín dụng tiếp tục giữ vai trò quan trọng trong việc thúc đẩy thu nhập lãi.
Trong nhóm được theo dõi, HDB có thể tăng lợi nhuận 44%, BID tăng 34%, CTG tăng 33% và MBB tăng 29%.
Ở chiều ngược lại, chất lượng tài sản vẫn là biến số đáng lưu ý. Nợ xấu hình thành ròng duy trì ở mức cao, khiến chi phí dự phòng tại OCB, VPB, MSB và VIB được dự báo tăng so với cùng kỳ. Do đó, ngay trong nhóm dẫn dắt lợi nhuận, mức tăng trưởng giữa các ngân hàng vẫn có sự chênh lệch đáng kể.
Bán lẻ được dự báo có nhịp phục hồi rõ hơn với tổng lợi nhuận tăng 47%, cao nhất trong ba nhóm dẫn đầu. FRT có thể tăng lợi nhuận 80%, DGW tăng 45% và MWG tăng 43%. Động lực đến từ việc mở rộng thị phần, trong khi giá thiết bị điện tử tăng trong bối cảnh thiếu bộ nhớ RAM và chip cũng hỗ trợ doanh thu.
Với FRT, chuỗi Long Châu tiếp tục là động lực chính. Trong khi đó, MWG được hỗ trợ bởi mảng điện máy và quá trình mở rộng Bách Hóa Xanh, với khoảng 400 cửa hàng mới được mở trong kỳ phân tích.
Tuy nhiên, bức tranh tiêu dùng rộng hơn vẫn có sự phân hóa. MSN được VDSC dự báo tăng lợi nhuận 132%, với đóng góp lớn từ MSR trong bối cảnh giá vonfram duy trì ở mức cao. VNM, MCH và QNS lần lượt tăng 7%, 7% và 11%, trong khi SAB được dự báo giảm 4%.
PNJ là trường hợp đáng chú ý ở chiều ngược lại. Doanh thu quý III được dự báo tăng 44%, nhưng VDSC ước tính doanh nghiệp lỗ 145 tỷ đồng do phần lớn doanh thu đến từ hoạt động chuyển đổi với biên lợi nhuận gộp rất thấp.
Đối với nhóm thép, sự cải thiện được dự báo diễn ra trên diện rộng hơn. HPG có thể tăng lợi nhuận 35% so với cùng kỳ khi sản lượng thép cuộn cán nóng từ Khu liên hợp Dung Quất 2 gia tăng. Tuy nhiên, biên lợi nhuận gộp có thể giảm do doanh nghiệp hạ giá bán.
HSG và NKG được dự báo tăng lợi nhuận lần lượt 60% và 101%, nhờ mở rộng xuất khẩu tôn mạ sang các thị trường mới. Ngược lại, GDA có thể giảm lợi nhuận 11%.
Diễn biến này cho thấy sản lượng và thị trường tiêu thụ đang hỗ trợ lợi nhuận ngành thép, nhưng biên lợi nhuận chưa đồng loạt cải thiện.
Trong nhóm vật liệu - hóa chất, phân bón cũng phân hóa. DCM, DPM và BFC được dự báo tăng lợi nhuận lần lượt 21%, 22% và 67% nhờ tiêu thụ nội địa cải thiện. Trong khi đó, DDV có thể giảm 57% khi giá lưu huỳnh đầu vào tăng mạnh.
Bất động sản, dầu khí và logistics phụ thuộc nhiều hơn vào câu chuyện riêng
Bất động sản dân cư thể hiện rõ sự khác biệt giữa các doanh nghiệp, khi kết quả quý III phụ thuộc lớn vào tiến độ bàn giao. TCH được VDSC dự báo tăng lợi nhuận khoảng 700% so với cùng kỳ nhờ đẩy mạnh bàn giao sản phẩm thấp tầng tại Hoàng Huy Green River. Trong khi đó, KDH và NLG có thể giảm lần lượt 93% và 77% do lượng sản phẩm bàn giao hạn chế.
Với NLG, mức nền cùng kỳ còn có khoản đóng góp từ chuyển nhượng dự án mà quý III năm nay không còn. HDG được dự báo giảm 26% khi chưa đẩy mạnh bán hàng tại Charm Villa, đồng thời mảng thủy điện chịu tác động của El Nino.
Ở nhóm bất động sản khu công nghiệp, KBC là điểm sáng với lợi nhuận dự kiến tăng 86%, nhờ ghi nhận cho thuê 45 ha cho Luxshare tại Khu công nghiệp Quế Võ 2 mở rộng. SIP được dự báo đi ngang, trong khi LHG giảm 13% do chưa có khách thuê mới tại Long Hậu 3.
Dầu khí - năng lượng duy trì xu hướng tích cực nhưng mức hưởng lợi giữa các doanh nghiệp không đồng đều. PVS được dự báo tăng lợi nhuận 43% nhờ tiến độ triển khai các dự án trọng điểm. PVT có thể tăng 54% khi đội tàu mới và mặt bằng giá cước hỗ trợ kết quả kinh doanh. Trong khi đó, PVD có thể giảm 3% do chi phí dự án Sông Đốc. PLX được dự báo tăng doanh thu 29% nhờ sản lượng dầu diesel và giá bán cao hơn, nhưng lợi nhuận chỉ tăng khoảng 3%.
Trong nhóm điện, POW có thể tăng lợi nhuận 44% và NT2 tăng 10% nhờ sản lượng huy động nhiệt điện khí cải thiện. Ngược lại, GEG được dự báo giảm 11% khi sản lượng thủy điện chịu ảnh hưởng từ El Nino.
Với vận tải - logistics - cảng biển, GMD và VSC được dự báo tăng lợi nhuận lần lượt 137% và 51%. Giá xếp dỡ duy trì ở mức cao cùng các khoản phụ phí nhiên liệu hỗ trợ hoạt động khai thác. GMD còn nhận đóng góp từ Gemalink, trong khi VSC hưởng lợi từ công ty liên kết HAH. HAH có thể tăng lợi nhuận 15%, với nguồn thu tương đối ổn định từ các hợp đồng cho thuê tàu đã ký đến hết năm 2026.
Ở chiều ngược lại, lợi nhuận ACV được dự báo đi ngang sau khi mảng an ninh hàng không được chuyển giao từ tháng 6. SCS có thể giảm 2% khi Emirates và Qatar Airways tái cấu trúc mạng bay tại Trung Đông.
Xuất khẩu và công nghệ tiếp tục phân hóa
Nhóm doanh nghiệp xuất khẩu chưa cho thấy sự phục hồi đồng đều, trong đó thủy sản chịu áp lực rõ hơn từ sản lượng và biên lợi nhuận. ANV được dự báo giảm lợi nhuận 49% do giá cá rô phi giảm và chi phí thức ăn tăng. FMC giảm 2% khi thị phần tại Mỹ suy giảm. VHC có thể tăng khoảng 2%, nhờ giá bán cao hơn bù lại một phần sản lượng giảm.
Dệt may tích cực hơn khi bước vào mùa cao điểm xuất khẩu sang Mỹ. Lợi nhuận MSH và TNG được dự báo tăng lần lượt 2% và 31%.
Ở nhóm công nghệ - viễn thông, FPT được dự báo tăng lợi nhuận 14%. Doanh thu báo cáo giảm do FPT Telecom không còn được hợp nhất, nhưng nếu loại trừ thay đổi này, doanh thu so sánh tương đương vẫn tăng 15,6%, với mảng tư vấn công nghệ thông tin tại Nhật Bản tiếp tục đóng góp tích cực. VGI có thể tăng doanh thu 25% nhờ các thị trường châu Phi và Mỹ Latinh. Tuy nhiên, lợi nhuận được dự báo giảm 20% do khoản lỗ tỷ giá khoảng 900 tỷ đồng.
Nhìn chung, bức tranh lợi nhuận quý III/2026 không chỉ nằm ở mức tăng gần 20% của 30 nhóm ngành được VDSC theo dõi. Phía sau con số này là sự phân hóa đáng kể giữa các doanh nghiệp, khi tăng trưởng sản lượng, tiến độ bàn giao, giá hàng hóa, chi phí đầu vào hay chất lượng tài sản có thể quyết định kết quả của từng nhóm.


