Ngân hàng Việt tìm điểm cân bằng chi phí và hiệu quả trong cuộc đua hạ tầng AI
Tại Hội thảo Smart Banking 2026, bài toán đầu tư trí tuệ nhân tạo (AI) được đặt ra cho ngành ngân hàng với sự cân nhắc giữa việc tự xây dựng hạ tầng hay hợp tác thuê ngoài. Các chuyên gia nhận định doanh nghiệp Việt Nam nên tập trung vào ứng dụng thực tế thay vì phát triển các mô hình nền tảng tốn kém.
Ưu tiên ứng dụng AI Agent thay vì xây dựng mô hình nền tảng
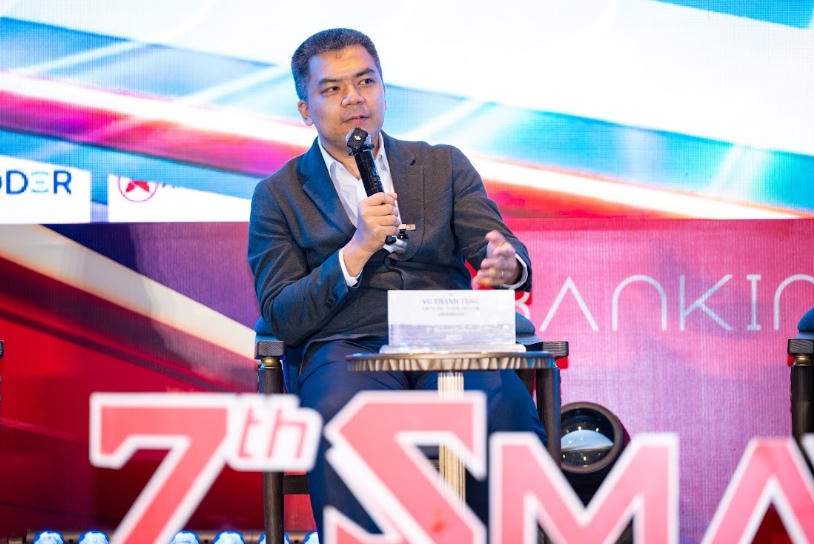
Theo ông Vũ Thanh Tùng, Tổng Giám đốc GreenNode (Tập đoàn VNG), việc xây dựng các mô hình AI nền tảng đòi hỏi nguồn vốn khổng lồ và liên tục, hiện chỉ phù hợp với các quốc gia có tiềm lực lớn như Mỹ hoặc Trung Quốc. Do đó, doanh nghiệp Việt Nam nên tập trung vào lớp ứng dụng, đưa các tác nhân AI (AI Agent) vào quy trình nghiệp vụ và phát triển các mô hình chuyên biệt cho từng lĩnh vực cụ thể.
Thực tế triển khai tại Ngân hàng Thương mại Cổ phần Kỹ thương Việt Nam (Techcombank, mã TCB) cho thấy hiệu quả chuyển đổi rõ rệt. Ông Nguyễn Anh Tuấn, Phó Tổng Giám đốc Techcombank, chia sẻ ngân hàng đang phục vụ 18 triệu khách hàng với quy mô khoảng 12.000 nhân sự, gần như không đổi từ giai đoạn 2020-2021. Mặc dù quy mô nhân sự giữ nguyên, doanh thu vẫn duy trì đà tăng 20-25% mỗi năm. Các ứng dụng AI và công cụ Copilot đã góp phần giúp năng suất lao động của ngân hàng tăng thêm 25-30%.
Tại Ngân hàng Thương mại Cổ phần Công Thương Việt Nam (VietinBank, mã CTG), ông Trần Công Quỳnh Lân, Phó Tổng Giám đốc, dự báo trong 3 năm tới, khoảng 50% giao dịch ngân hàng có khả năng được thực hiện thông qua các AI Agent. Cấu trúc đội nhóm làm việc sẽ thay đổi theo hướng tinh gọn, phân chia thành các nhóm nhỏ gồm 3 nhân sự chính làm việc cùng sự hỗ trợ của 10 AI Agent.
Giải bài toán rào cản hạ tầng bằng chiến lược hợp tác
Mặc dù mang lại hiệu quả lớn, việc các tổ chức tự triển khai hạ tầng AI quy mô lớn đang đối mặt với ba rào cản chính. Thứ nhất, chi phí đầu tư thiết bị rất đắt đỏ; một máy chủ tích hợp 8 chip GPU chuyên dụng có giá khoảng 20 tỷ đồng. Thứ hai, thời gian chờ bàn giao thiết bị từ nước ngoài có thể kéo dài đến 1 năm, gây ảnh hưởng trực tiếp đến tốc độ đưa sản phẩm ra thị trường. Thứ ba, thị trường đang thiếu hụt đội ngũ nhân sự chuyên môn có khả năng vận hành hệ thống tính toán hiệu năng cao (HPC) và tối ưu hóa hiệu suất tiêu thụ năng lượng.
Từ góc độ cơ quan quản lý, Phó Thống đốc Ngân hàng Nhà nước Phạm Tiến Dũng nhấn mạnh việc ứng dụng AI phải mang lại giá trị thực chất và giải quyết được các vấn đề cụ thể của ngành. Tương tự, bà Phùng Nguyễn Hải Yến, Phó Tổng Giám đốc Ngân hàng Thương mại Cổ phần Ngoại thương Việt Nam (Vietcombank, mã VCB), cho biết ngân hàng đánh giá các đề xuất AI qua bộ tiêu chí khắt khe về mức độ đáng làm, hiệu quả chi phí và tính khả thi, kiên quyết không đánh đổi rủi ro lấy tốc độ triển khai.
Đứng trước các hạn chế về vốn, thời gian và nhân sự chuyên sâu, giải pháp tự đầu tư toàn bộ phần cứng và phần mềm không phải là lựa chọn tối ưu cho các ngân hàng. Các chuyên gia khuyến nghị tổ chức tín dụng chỉ nên tập trung làm chủ dữ liệu, tri thức nghiệp vụ và tốc độ nâng cao kỹ năng của nhân sự. Phần hạ tầng kỹ thuật chuyên sâu có thể chuyển giao cho các đối tác công nghệ để thiết lập hệ thống máy chủ xử lý ngay sát trung tâm dữ liệu của ngân hàng, đảm bảo tính bảo mật và chủ quyền dữ liệu.


